建設工事の売上は増えているにもかかわらず、「思ったほど利益が残らない」「工事が終わってから赤字だったことに気付く」といった状況が生じることがあります。その原因を確認するときに重要となる指標の一つが「原価率」です。
原価率を見ることで、工事の売上に対して材料費や外注費、人件費などの原価がどの程度かかっているのかを確認できます。ただし、建設業では工種や施工体制、工期などによって原価構成が大きく異なるため、単純に業界平均だけと比較して判断するのは適切ではありません。
重要なのは、原価率の数字そのものを見るだけではなく、「どの工事で」「どの費用が」「なぜ予定を超えたのか」まで把握することです。本記事では、建設業における原価率の計算方法や粗利率との違い、原価率が上昇する原因、利益改善につなげるための原価管理方法について解説します。
建設業の原価率とは
原価率とは、売上に占める原価の割合を示す指標です。建設業の場合は、工事によって得られた売上に対して、その工事を完成させるためにどれだけの費用がかかったかを見る際に利用できます。
たとえば、1,000万円で受注した工事に800万円の原価がかかった場合、原価率は80%です。残りの200万円が、販売費及び一般管理費などを差し引く前の粗利益に相当します。
原価率を継続的に管理すると、同程度の売上がある工事でも「利益が残りやすい工事」と「原価が膨らみやすい工事」の違いを把握しやすくなります。
原価率の計算方法
基本的な計算式は次のとおりです。
原価率(%)=原価 ÷ 売上高 × 100
たとえば、完成工事高が1,000万円、工事原価が800万円であれば、
800万円 ÷ 1,000万円 × 100 = 80%
となり、原価率は80%です。
一方、工事原価が850万円まで増えると、原価率は85%になります。売上が同じ1,000万円でも、粗利益は200万円から150万円へ50万円減少します。
| 項目 | ケースA | ケースB |
|---|---|---|
| 売上高 | 1,000万円 | 1,000万円 |
| 工事原価 | 800万円 | 850万円 |
| 原価率 | 80% | 85% |
| 粗利益 | 200万円 | 150万円 |
| 粗利率 | 20% | 15% |
この例では、原価率が80%から85%へ5ポイント上昇すると、粗利益は200万円から150万円となり、25%減少します。そのため、わずかな原価超過であっても、複数の工事が重なると会社全体の利益へ大きく影響する可能性があります。
原価率と粗利率の違い
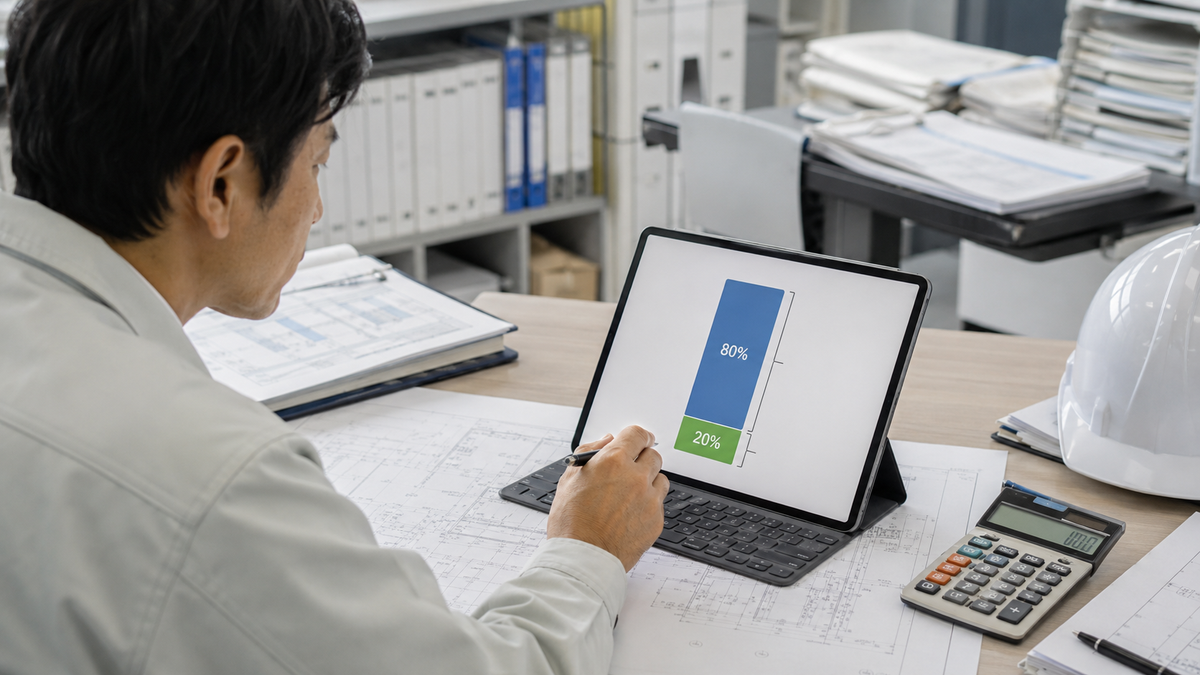
原価率とあわせて確認したいのが「粗利率」です。粗利率は、売上高に占める粗利益の割合を表します。
粗利益=売上高-売上原価
粗利率(%)=粗利益 ÷ 売上高 × 100
単純化すると、原価率が80%であれば粗利率は20%、原価率が85%であれば粗利率は15%です。つまり、原価率は「売上のうち原価として使った割合」、粗利率は「売上のうち粗利益として残った割合」を示しています。
経営管理では原価率だけを見るのではなく、実際にいくらの粗利益が残ったのかも確認することが重要です。粗利率が同じでも工事金額が異なれば会社へ残る粗利益額は変わるため、率と金額をあわせて見る必要があります。
建設業の工事原価を構成する4つの費用
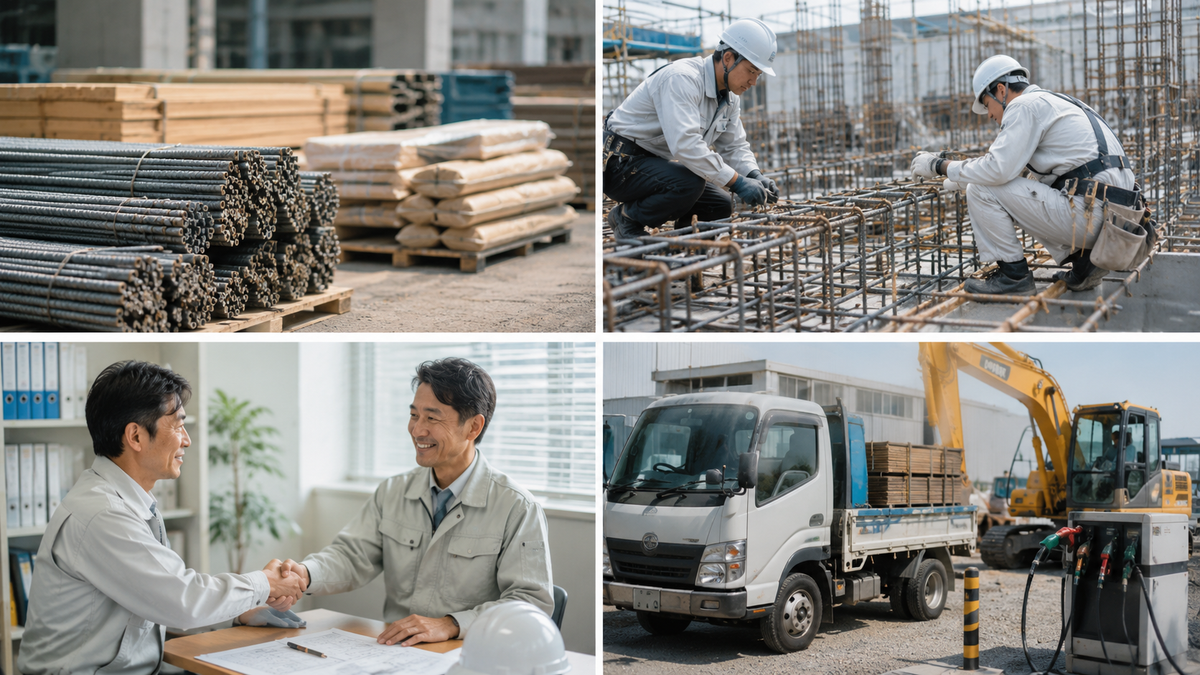
建設業の原価管理では、原価の中身を理解しておく必要があります。国土交通省が定める完成工事原価報告書では、工事原価を「材料費」「労務費」「外注費」「経費」の4区分で整理します。
| 原価区分 | 主な内容 |
|---|---|
| 材料費 | 工事に使用する資材・材料など |
| 労務費 | 工事に直接従事する自社作業員の賃金・給与・手当など |
| 外注費 | 工種・工程などを外部の事業者へ発注した費用 |
| 経費 | 材料費・労務費・外注費以外の工事関連費用 |
材料費には工事のために直接購入した素材や製品など、労務費には工事に従事した直接雇用の作業員への賃金や給料などが含まれます。外注費は工種・工程などについて外部へ発注した費用で、経費には機械等経費、設計費、保険料、通信交通費などが含まれます。
原価率が上昇していると分かっただけでは、改善方法は決められません。「材料費が増えたのか」「予定以上の外注が発生したのか」「工期が延びて労務費が増えたのか」まで分解することで、初めて具体的な対策につなげられます。
建設業で原価率の管理が重要な理由
建設業では、受注時点で売上金額がある程度決まっている一方、実際の原価は施工中にも変動します。
材料価格の変化や施工条件の変更、追加発注、工期の延長などによって原価が予定を上回れば、当初見込んでいた利益が減少します。そのため、受注時の見積だけでなく、施工中にも原価率を確認することが重要です。
原価率の変化が工事の利益に直結する
工事価格が固定されている場合、追加原価が発生すれば、その分だけ基本的には粗利益が減少します。
たとえば、売上2,000万円、実行予算1,600万円の工事では、予定原価率は80%、予定粗利益は400万円です。
しかし、材料費が100万円増加し、外注費も100万円増加すると原価は1,800万円となります。原価率は90%となり、粗利益は200万円まで減少します。売上は2,000万円のままでも、粗利益は当初計画の半分です。
売上だけを確認していると工事の規模は把握できますが、「その売上を得るためにいくら使ったのか」までは判断できません。利益を管理するためには、売上と原価をセットで見る必要があります。
完工後ではなく工事中に採算を把握する必要がある
原価管理で特に重要なのは、工事が終わってから原価率を計算するだけで終わらせないことです。
完工後に「想定より外注費が200万円多かった」と分かっても、その工事の利益を取り戻すことは困難です。一方、工事の途中で原価超過を把握できれば、その後の発注方法や施工計画、追加費用への対応を検討できる可能性があります。
そのため、原価管理では実績だけではなく、すでに発注しているものの請求前となっている費用や、今後発生する見込原価も含めて確認することが重要です。
原価データは見積や経営判断にも活用できる
工事別の原価データを蓄積すると、次回以降の見積精度を高める材料にもなります。
たとえば、ある種類の工事について、見積時には100時間で完了すると想定していたものの、実績を見ると毎回130時間前後かかっていたとします。この場合、問題は現場だけではなく、見積時の工数設定そのものにある可能性があります。
工事ごとの材料費、外注費、工数、粗利益などを比較できれば、「どの工事を受注すると利益が残りやすいか」「どの顧客・工種で原価超過が多いか」といった分析も可能になります。
原価管理は経理処理のためだけに行うものではありません。受注価格、案件選別、人員配置などの経営判断につなげるためのデータでもあります。
建設業の原価率は何%が目安?
「建設業の原価率は何%なら適正なのか」と気になる方も多いでしょう。ただし、建設業について「原価率○%なら適正」と一律に判断することはできません。工事内容や企業の施工体制によって原価構成が異なるためです。
建設業全体で一律の適正原価率は決められない
国土交通省の建設工事施工統計調査では、完成工事高や原価などについて業種、経営組織、資本金階層などに分けた統計が公表されています。最新の2024年度調査結果は2026年4月14日に公開されています。
こうした統計は業界の状況を把握する参考になりますが、自社の「適正原価率」をそのまま決めるものではありません。
たとえば、材料を多く使用する工事と、自社作業員の労務が中心となる工事では原価構成が異なります。元請として工事全体を受注し、多くの工程を外注する企業と、自社施工比率が高い専門工事会社でも外注費率は変わります。
したがって、外部の平均値は参考情報として利用しながら、自社の工事特性に合わせた基準を持つことが重要です。
自社の過去実績と工事別の予算を基準にする
原価率を管理する際は、次の3つを比較すると状況を判断しやすくなります。
| 比較対象 | 確認すること |
|---|---|
| 実行予算 | 工事開始時に想定した原価・原価率 |
| 完成見込 | 現時点で予測する完成時の原価・原価率 |
| 過去実績 | 類似工事で実際に発生した原価・原価率 |
たとえば、類似工事の過去原価率が80%前後で、今回も実行予算では80%を見込んでいたにもかかわらず、施工途中の情報を反映した完成見込原価率が85%まで上昇していれば、当初計画より原価が膨らんでいる原因を確認する必要があります。
重要なのは、業界平均より高いか低いかだけではなく、「自社で想定した原価率との差」を把握することです。
建設業で原価率が高くなる主な原因
原価率が上昇したときは、原価全体をまとめて見るのではなく、費目ごとに原因を確認します。
材料費が実行予算を超えている
材料費が増える原因には、購入単価の上昇だけでなく、数量の増加、追加購入、施工ミスによる再購入、廃材の発生などがあります。
「材料費が100万円超過した」という結果だけでなく、単価差によるものなのか、使用量の増加によるものなのかまで確認すると、次回の見積や調達方法の改善につなげやすくなります。
外注費や追加工事を把握できていない
外注費は、請求書が届くまで最終金額が把握できないケースがあります。しかし、請求書が届いてから原価へ反映する運用では、施工中の収支が実態より良く見えてしまう可能性があります。
しかし、請求書が届いてから金額を反映する運用では、施工中の収支が実態より良く見えてしまう可能性があります。そのため、発注済みの金額を案件管理上の見込原価として把握し、その後の追加発注や変更分も随時反映することが重要です。
工事別の工数・人件費を把握できていない
原価管理では、材料費や外注費だけでなく、各工事にどの程度の工数や人件費がかかっているのかを把握することも重要です。特に現場監督や設計担当者などが複数の工事を担当する場合、案件別の工数を記録していなければ、人件費まで含めた工事ごとの採算を把握しにくくなります。
たとえば、同じ500万円の売上がある工事でも、一方に300時間、もう一方に500時間の工数がかかっていれば、人件費を含めた採算は異なります。そのため、案件別の採算管理では、工数と人件費を工事ごとに把握できる状態にしておくことが重要です。
共通経費の配賦方法が曖昧になっている
複数の現場で利用する設備や車両など、特定の工事だけに直接紐づけにくい費用もあります。こうした共通費をどの工事にも計上していなければ、各工事の利益が実際より大きく見えることがあります。一方で、特定の工事へ偏って計上すれば、その工事だけ原価率が高くなります。
工事金額、施工期間、利用時間など、自社の実態に適した一定の基準を決めて配賦することが必要です。
見積時の原価と実際の施工条件に差がある
原価超過というと施工段階の問題に目が向きがちですが、そもそも見積時の原価設定が低すぎるケースもあります。
毎回同じ種類の工事で予算を超過している場合は、「現場が予算を守れていない」と決めつけるのではなく、見積単価や予定工数、外注単価の設定が現状に合っているかも確認しましょう。実績原価を次回の見積へ反映する仕組みがなければ、同じ原価超過を繰り返す可能性があります。
建設業の原価率を改善する5つの方法
原価率の改善は、単純なコスト削減ではありません。工事ごとの予算と実績を継続的に比較し、計画との差を早い段階で把握する仕組みを作ることが基本です。
1.工事ごとに実行予算を設定する
受注後は、見積金額だけではなく、実際にどれくらいの原価で施工するのかを示す実行予算を作成します。
材料費400万円、外注費600万円、労務費300万円、経費100万円など、費目ごとに予算を設定しておけば、施工中にどの費用が想定を超えているのか判断できます。
2.予算と実績を工事中に比較する
実行予算を作成しても、完工後まで比較しなければ原価管理には十分活用できません。月次や工事の進捗に応じて予算と実績を比較し、「予算1,500万円に対して現在の実績と発注済み原価が1,450万円まで達している」といった状況を把握します。
利益が減少する可能性を早く確認できれば、残りの工程で対応策を検討しやすくなります。
3.材料費・外注費・労務費を分けて分析する
原価率が80%から85%へ上昇した場合でも、原因によって対策は異なります。
材料費の増加なら調達単価や使用量、外注費なら追加発注や発注条件、労務費なら作業時間や人員配置を確認します。全体の原価率だけでなく、費目別の予実差を見ることで改善ポイントを特定しやすくなります。
4.追加工事や変更工事をすぐに収支へ反映する
施工中には、当初予定していなかった追加作業や仕様変更が発生することがあります。追加費用だけが発生し、売上への追加計上が漏れてしまえば、その分だけ工事の利益は減少します。
追加作業や仕様変更が発生した場合は、追加で発生する原価に加え、顧客と合意した追加金額や見込売上を案件管理上の収支へ反映し、変更後の見込利益を確認できる状態にしておくことが重要です。
5.完工後に原価差異を分析して次の見積に反映する
工事が完了したら、予算原価と実績原価を比較します。
たとえば、
予定原価1,600万円
実績原価1,720万円
差異+120万円
となった場合、「120万円超過した」で終わらせず、材料費+30万円、外注費+20万円、労務費+70万円といった形で原因を分解します。さらに労務費増加の原因が予定工数の過少設定であれば、次回の類似工事では予定工数を見直します。
このように「実績→分析→次回見積」という循環を作ることで、原価管理が継続的な利益改善につながります。
原価率は低ければ低いほどよいとは限らない
原価管理の目的は、原価率を可能な限り低くすることではありません。必要な品質や安全性を維持しながら、適切な原価で工事を行い、必要な利益を確保することが重要です。
必要な原価まで削減しない
原価率を下げることだけを目標にすると、必要な人員や工程、品質管理にかかる費用まで削減してしまう可能性があります。
その結果、施工品質の低下や手戻りが発生すれば、かえって追加原価が増えることも考えられます。削減できる費用と、工事遂行のために必要な費用を区別することが必要です。
粗利額と粗利率の両方を見る
原価率を判断するときは、粗利率だけではなく粗利益額も確認します。
たとえば、
| 工事 | 売上 | 原価率 | 粗利率 | 粗利益 |
|---|---|---|---|---|
| A | 1,000万円 | 80% | 20% | 200万円 |
| B | 5,000万円 | 85% | 15% | 750万円 |
A工事の方が粗利率は高いものの、会社へもたらす粗利益額はB工事の方が大きくなります。そのため、「原価率が低い工事=必ず経営上優れた工事」とは限りません。案件規模や必要な人員、施工期間、リスクなども含めて判断する必要があります。
建設業の原価管理をExcelで行う場合の課題
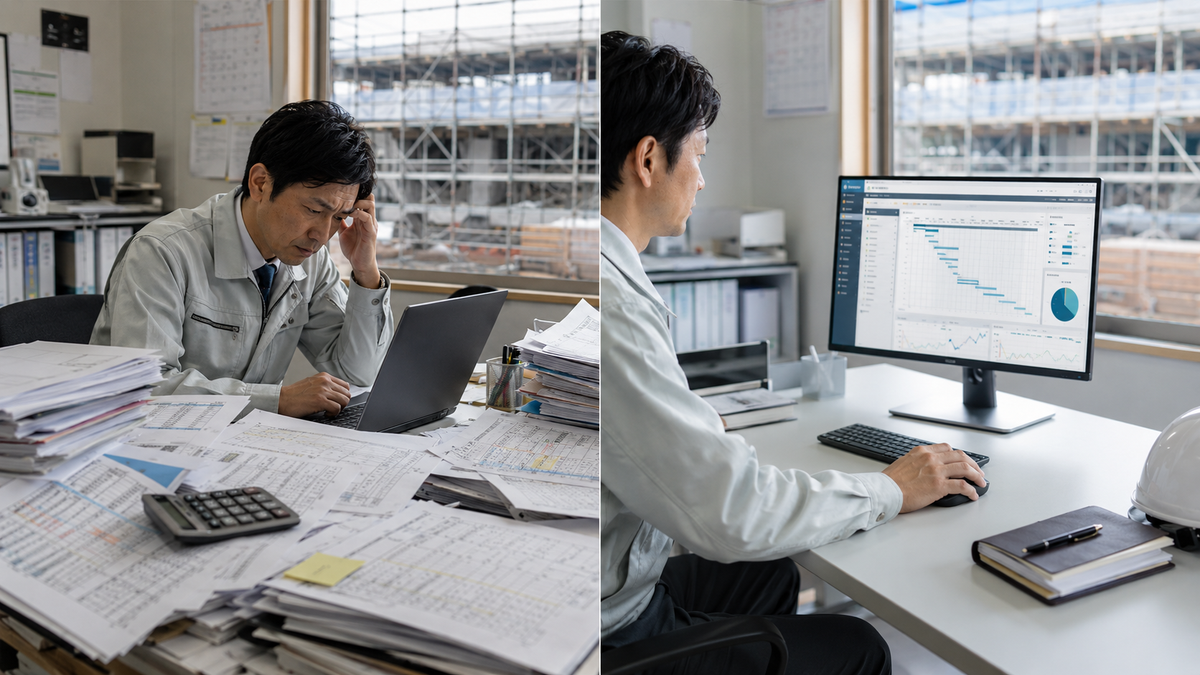
工事数が少ない段階では、Excelでも工事台帳や原価表を管理できます。しかし、案件数や担当者が増えると、Excelそのものではなく、「複数のファイルへ情報が分散すること」が課題になりやすくなります。
複数現場になるほど集計が複雑になる
現場担当者が工事台帳を入力し、経理担当者が請求書を管理し、人事・労務側で勤怠を管理している場合、それぞれの情報を集めなければ正確な工事原価を算出できません。
案件数が増えるほど転記や集計が増え、原価率を確認するための作業負担も大きくなります。
原価の反映が遅れやすい
Excelへの入力を月末にまとめて行っている場合、経営者が見る原価と、現場ですでに発生している費用に時間差が生じます。たとえば、追加外注100万円がまだ台帳へ入力されていなければ、その期間は実際より100万円利益が多く見えることになります。
経営判断に使うためには、「正しい数字」であるだけでなく、「必要なタイミングで確認できる数字」であることも重要です。
工数や人件費を工事別に把握しにくい
材料費や外注費は請求書から把握できますが、自社社員の人件費は工事別に分ける仕組みがなければ把握しにくい費用です。
勤怠管理では「1日8時間働いた」という情報は分かっても、「A工事3時間、B工事5時間」という案件別の工数までは分からないことがあります。工数と工事収支が別々に管理されていると、人件費を含めた実態に近い採算を把握しにくくなります。
最新の収支がどのファイルか分からなくなる
現場担当者用、経理用、経営会議用など複数のExcelを作成すると、同じ工事について複数の数字が存在することがあります。
| Excel管理 | システム管理 |
|---|---|
| ファイルごとにデータが分散しやすい | 案件単位で情報を集約 |
| 手入力・転記が発生しやすい | 同じ情報を各機能で利用しやすい |
| 月末集計まで収支が分かりにくい | 更新された原価を随時確認 |
| 工数と収支が別管理になりやすい | 工数を案件原価へ紐づけて管理 |
| 集計作業が必要 | 案件別収支を集計・分析 |
Excelが問題なのではなく、工事数が増えたにもかかわらず、入力・集計・確認の仕組みが従来のままになっていることが問題です。
原価管理システムで工事別の収支を可視化する
工事別の利益を継続的に把握するには、売上だけではなく、材料費、外注費、工数、人件費などを同じ工事へ紐づけて管理できる仕組みが必要です。
予算・原価・工数を工事単位で管理する
重要なのは、原価管理を経理部門だけの業務にしないことです。
現場では工数や発注状況を入力し、経理では請求や支払情報を管理し、経営者はそれらを集約した工事別収支を見る、という形で同じデータを活用できれば、情報の転記を減らしながら収支を確認できます。
特に工数を案件に紐づけることで、材料費や外注費だけでは把握できなかった社内人件費を含めた採算も確認しやすくなります。
原価率の上振れを早い段階で把握する
原価管理システムを導入する目的は、単にExcelをなくすことではありません。最も重要なのは、利益が減ってから結果を確認するのではなく、施工中に変化を把握できる状態を作ることです。
たとえば、実行予算上の予定原価率が80%だった工事について、進行中の見込原価率が85%へ上昇していれば、完工前に原因を確認できます。
「月末にならなければ利益が分からない」「工事が終わるまで採算が分からない」という状態から、現在の数字をもとに判断できる状態へ変えることが、システム化の大きな目的です。
工事別の原価・収支管理にプロカンを活用する
案件別収支・工数管理システム「プロカン」は、プロジェクトごとの売上、原価、工数などを一元管理し、案件単位の収支や利益を確認できるクラウド型のシステムです。建設・設計・工事向けのサービスも提供されています。
建設業では、複数の現場が同時に進行すると、現場ごとの材料費や外注費、工数などを集計する必要があります。プロカンでは現場・工事・物件単位で収支を管理し、現場監督や職長、作業員、設計担当者などの工数を案件へ紐づけて管理できます。
また、予実管理、工数管理、外注費管理、見積・請求、ダッシュボード分析などの機能が用意されており、案件ごとの売上・原価・利益をまとめて確認できます。
原価率の管理で重要なのは、単に「原価率80%」という結果を見ることではありません。予算に対して現在どこまで原価が発生しているのか、どの費用が増えているのか、工数を含めると実際にどれだけ利益が残っているのかを把握できる状態を作ることです。
工事別の予算・原価・工数・収支を一つの流れで管理することで、現場の状況と経営上の数字を結び付けやすくなります。
建設業の原価率は「何%か」より「なぜ変わったか」を管理する
建設業の原価率は、完成工事高に対して工事原価がどの程度かかっているかを把握するための重要な指標です。
ただし、工種や外注比率、自社施工比率、工期などによって原価構成は異なるため、「建設業なら原価率○%が適正」と一律に判断するのではなく、自社の過去実績や工事ごとの実行予算と比較することが重要です。
また、原価率が上昇した場合は、材料費、労務費、外注費、経費のどこで差異が発生しているのかを確認します。完工後に結果を確認するだけではなく、施工中から予算・実績・見込原価を把握できれば、利益が想定を下回る兆候にも早く気付きやすくなります。
工事数が増え、Excelによる集計に時間がかかっている場合は、原価管理の仕組みそのものを見直すことも一つの方法です。
材料費や外注費だけではなく、工数・人件費まで含めて工事ごとの収支を把握できれば、原価超過の早期発見や、次回の見積精度向上につなげやすくなります。
案件別収支・工数管理システム「プロカン」では、工事・現場単位の予実管理、原価管理、工数管理を一元化できます。
工事別の収支管理を見直したい方は、プロカンのサービス資料をご確認ください。